
ファクタリングとは、売掛金(売掛債権)をファクタリング会社に売却し、現金化することで手元の資金を増やせる金融サービスです。
売掛金の入金されるまでの期間は一般的に60日などですが、上手に利用すれば受領までのタイミングを前倒しできます。
企業間で発生した請求書を使った新しい資金調達の方法として注目されていますが、具体的なサービス内容ややり取りなどがわからないといった声も少なくありません。
そこで、ファクタリングの仕組みや利用におけるメリット・デメリットを、わかりやすく図で解説します。
ファクタリングとは
 ファクタリングとは、売掛債権を第三者に売却し、最短即日での現金化する資金調達の方法です。
売掛債権とは、商品やサービスを売り掛けで販売したときに発生した未回収の代金であり、請求権ともいえます。
ファクタリングでは、売掛債権をファクタリング会社が買い取ることで、売買手数料を差し引いた買取代金が支払われます。
回収の早期化で入金サイクルが短縮されるため、資金繰り改善が見込めるだけでなく、取引先倒産による貸し倒れの対応策にも有効です。
ファクタリングは、信用情報や財務状況に影響されず、負債を増やすことはありません。
ファクタリングには、次の2種類があります。
| ファクタリングの種類 | 内容 |
|---|---|
| 買取型 | 売掛債権を現金化できるため、資金調達を目的としているファクタリング。一般的に浸透しているファクタリングであり、多数の個人事業主・中小企業が活用している。 |
| 保証型 | 売掛先の倒産などで売掛債権が未回収になることを防ぐことを目的としているファクタリング。売掛金に対し、一定割合の保証料を支払うことでり、債権回収不能時に保証金が支払われる。 |
この記事では、資金調達を目的とする買取型のファクタリングについて詳しく説明します。
ファクタリングの仕組み
 ファクタリング会社の仕組みは、以下の2つの契約形態によって異なります。
- 2社間ファクタリング
- 3社間ファクタリング
2社間ファクタリング
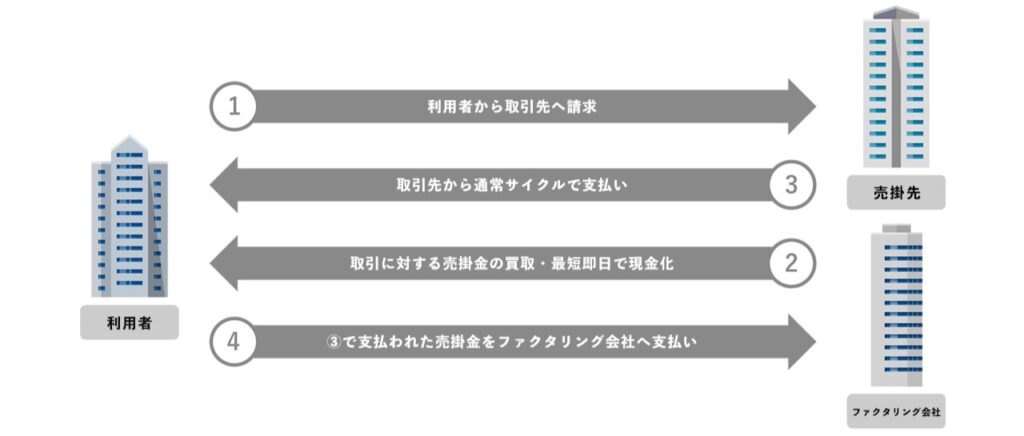 2社間ファクタリングとは、「利用者」と「ファクタリング会社」の2社間で契約を結ぶ金融サービスです。
売掛先への債権譲渡に関する通知・承認が不要であるため、審査に通ると最短即日で現金化できます。
ただし、3社間ファクタリングよりも売買手数料は高めに設定される傾向が見られます。
【2社間ファクタリングの流れ】
- 利用者が売掛先に請求書を発行する
- 利用者が必要書類を揃え、ファクタリング会社へ申込をする
- ファクタリング会社が審査、売買手数料等の条件を提示する
- 合意の場合は契約締結、売掛債権を売却、売買手数料を差し引いた金額が振り込まれる
- 売掛先から売掛金を回収後、ファクタリング会社へ振り込むなど支払う
2社間ファクタリングとは?仕組みやメリット・デメリットをわかりやすく解説
3社間ファクタリング
3社間ファクタリングとは、「利用者」「売掛先」「ファクタリング会社」の3つの事業者で契約を結ぶファクタリング方式です。
売掛先の承認を得て契約を結ぶため、売掛金は直接、売掛先からファクタリング会社へ支払われます。
未回収リスクが軽減されるため、売買手数料は安く設定されることがメリットである 一方、2社間ファクタリングほどのスピード感は期待できません。
【3社間ファクタリングの流れ】
- 利用者が売掛先に請求書を発行する
- 利用者が必要書類を揃え、ファクタリング会社へ申込をする
- ファクタリング会社が審査、売買手数料等の条件を提示する
- 取引先からファクタリング利用の承諾を得る
- 3者が合意の場合は契約締結、売掛債権を売却、売買手数料を差し引いた金額が振り込まれる
- 売掛先がファクタリング会社への支払いを行う
ファクタリングの6つのメリット
 ファクタリング利用におけるメリットとして、以下が挙げられます。
- 迅速に資金調達できる
- 業績が悪くても利用できる
- 貸し倒れリスクの回避につながる
- 信用情報を悪化させない
- 担保・保証人を必要としない
- 節税効果がある
①迅速に資金調達できる
ファクタリングは、最短即日で手元の資金を増やせる迅速さが特徴です。
銀行融資では、金融機関から指定された書類の作成や準備を行い、厳しい審査基準を通過した後に融資が実行されます。
送金されるまで1か月程度かかると言われる銀行融資に比べると、最短即日の迅速さがファクタリング最大の魅力といえます。
②業績が悪くても利用できる
ファクタリングは、売掛先の信用力を重視した審査を行うため、業績が低い事業者でも利用できます。
銀行融資では申込者の返済能力を重視するため、業績が悪化していると審査結果に影響します。
しかし、ファクタリングなら、赤字決算・税金滞納・債務超過の状況でも、信用力の高い売掛債権があれば利用できる可能性はあります。
③貸し倒れリスクの回避につながる
ファクタリングは、売掛金の前倒し回収ができるため、売掛先倒産による債権の貸し倒れリスクを回避できます。
売掛債権をファクタリング会社に売却した後に売掛先が倒産しても、利用者が責任を負う必要はありません。
売掛金の譲渡と同時に、貸し倒れリスクも移転されることは大きなメリットです。
④信用情報を悪化させない
ファクタリングは、負債を増やさず、信用情報を悪化させません。
お金を借りる方法ではないため、銀行による企業の格付けを下げるリスクもなく、むしろオフバランス化でキャッシュ・フロー改善や評価引き上げなどが期待できます。
⑤担保・保証人を必要としない
ファクタリングでは、担保や保証人は不要です。
中小企業が銀行融資を受ける場合、土地や建物を担保とした不動産担保や、連帯保証人をつけた人的保証のもとでの借入れが主流となります。
しかしファクタリングは借入れではないため、差し入れる担保がないときや保証人をつけられないときでも、安心です。
⑥節税効果がある
ファクタリング利用は、節税効果も期待できます。
利用において支払う売買手数料は、売掛債権売却損(売掛債権を売却したことで発生した損失)で計上できるため節税効果に繋がります。
例:100万円の売掛金に対し、10%の手数料が発生した場合の会計処理の事例
| 借方 | 貸方 | ||
|---|---|---|---|
| 普通預金 | 90万円 | 未収入金 | 100万円 |
| 売上債権売却損 | 10万円 | – | – |
ファクタリングのメリットとは?利用すべきケースやデメリットを解説
ファクタリングの5つのデメリット
 ファクタリングのデメリットは以下のとおりです。
- 売掛先の信用力が影響する
- 面を超える額は調達できない
- 依存すると資金繰り悪化に繋がる
- 債権譲渡登記を求められる場合がある
- 悪徳業者が横行している
①売掛先の信用力が影響する
ファクタリングは、売掛先の信用力で、利用可否や売買手数料が変わることがデメリットです。
利用者の経営状況が良好でも、売却対象の債権の売掛先が経営難では、審査に通らない恐れがあります。
利用者よりも売掛先の信用力が重要視されることはメリットである反面、デメリットにもなると留意しておきましょう。
②額面を超える額は調達できない
ファクタリングでは、債権の額面を超える額を調達することはできません。
売掛金を現金化する資金調達の手段であるため、入金される金額は売掛債権額を限度とします。
③依存すると資金繰り悪化に繋がる
ファクタリングの利用に依存し過ぎると、資金繰り悪化につながります。
売買手数料などの諸経費が発生するため、その分、本来受け取れる売掛金は減少します。
長期に利用し続ければ手元に入金される額が少なくなるため、計画的な利用が大切です。
④債権譲渡登記を求められる場合がある
2社間ファクタリングでは、債権譲渡登記を求められる場合があることはデメリットです。
債権譲渡登記とは、債権を譲り渡した法的根拠として法務局に届出し、登記簿に記載する手続です。
費用は利用者負担となり、東京法務局での手続となるため、迅速な資金調達に支障をきたす恐れもあります。
ファクタリング会社によって登記の有無は異なるため、前もって確認しておきましょう。
⑤悪徳業者が横行している
ファクタリング業界は法整備が十分ではないため、悪徳業者が横行していることはデメリットです。
表向きはファクタリングを装い、金銭を貸し付ける闇金融業者のケースもあるため、騙されないように注意してください。
- 給与・給料・領収書の現金化ではないか
- 契約が貸付になっていないか
- 担保を要求されていないか
- 相場を大きく超える高額な売買手数料を要求されていないか
なお、ファクタリングでかかる費用は以下のとおりです。
- 基本手数料
- 審査・事務手数料(※ファクタリング会社によって無料)
- 印紙代
- 債権譲渡登記費用(※必要な場合のみ)
- 出張費用(※ファクタリング会社によって無料)
ファクタリングで発生しない保証金や手付金など、架空の追加費用を請求されていないか確認してください。
ファクタリングで入金までかかる日数
ファクタリングの入金日数は、以下のとおり、契約形態によって大きく異なります。
| 契約方式 | 日数 |
|---|---|
| 2社間ファクタリング | 最短即日〜数日 |
| 3社間ファクタリング | 1〜2週間程度(最短2〜3日〜1週間程度) |
2社間ファクタリングは、利用者とファクタリング会社のみで契約が完結するため、売掛先は関与しません。
売掛先への通知・承諾は不要であり、審査完了後はスピーディーに売掛債権を現金化できます。
対する3社間ファクタリングは、利用者とファクタリング会社だけでなく、売掛先を含む3者で取引をします。
売掛先への確認・承諾や、支払先変更手続は欠かせないため、2社間ファクタリングよりも時間は長くなります。
入金日数を早めるポイントは、審査を有利に進められる売掛先の売掛債権を選ぶことです。長年の取引実績があり、入金遅延などのトラブルのない信頼性の高い売掛債権を現金化しましょう。
ファクタリングの売買手数料
 ファクタリングによる資金調達では、売掛金から一定の売買手数料が差し引かれます。
売買手数料次第で受け取ることのできる金額が変わりますが、2社間ファクタリングと3社間ファクタリングでは、以下のとおり相場が異なります。
| 契約方式 | 割合の相場 |
|---|---|
| 2社間ファクタリング | 10~20% |
| 3社間ファクタリング | 1~9% |
2社間ファクタリングと3社間ファクタリングの違いは、契約における売掛先の関与の有無です。
3社間ファクタリングでは売掛先への通知や承諾を得て、支払先変更手続が必要となるため、手間や時間がかかります。
ただし、売掛先に売掛債権の存在確認を直接行えることや、未回収リスクを低減させられるため、2社間ファクタリングよりも売買手数料を抑えられます。
売買手数料は契約方式以外にも、契約方式・売掛債権額・取引先の信用力・他社からの乗り換え特典など、様々な要因によって変動するため注意!
ファクタリングの必要書類
 ファクタリングは、契約時に求められた書類を提出することが必要です。
必要書類は業者によって多少異なるものの、基本的には以下のとおり、売掛金の存在を証明する書類などが必要になります。
- 商業登記簿謄本(登記事項証明書)
- 身分証明書
- 決算書または確定申告書
- 印鑑証明書
- 取引銀行口座の通帳
- 請求書・発注書・納品書・個別契約書など
- 基本契約書
- 税金・社会保険に関する書類
商業登記簿謄本(登記事項証明書)
「商業登記簿謄本」とは商号や所在地、代表者の氏名、事業目的などが記された書類です。
ファクタリングでは、法人の存在を証明する書類として提出を求められることがあります。
身分証明書
代表者の「身分証明書」が必要です。
マイナンバーカード・運転免許証・パスポート・住民基本台帳カードなど、ファクタリング会社の規定に合わせた身分証明書を用意しましょう。
決算書または確定申告書
法人の場合は「決算書」、個人の場合は「確定申告書」、それぞれ直近2~3年分必要です。
創業・独立したばかりで決算書や確定申告書が用意できない場合は、代わりに何を提出すればよいか、ファクタリング会社に相談してみましょう。
印鑑証明書
契約書に署名と押印する際の、印鑑が実印であることを証明する「印鑑証明書」が必要です。
取引銀行口座の通帳
売掛先との取引履歴が記載されている「取引銀行口座の通帳」が必要です。
利用者の財務状況や、毎月期日内に売掛金が入金されているかなどを確認するため必要とされます。
請求書・発注書・納品書・個別契約書など
請求書・発注書・納品書・個別契約書など、売掛金の発生を証明する書類も必要です。
利用者と売掛先間の取引内容や、売掛債権額、入金予定日などを確認します。
基本契約書
売掛先との「基本契約書」は、継続取引において都度契約書を交わさないための契約書です。
あらかじめ、取引における共通事項を定めておきます。
基本契約書があれば、売掛先との契約締結や売掛金の存在確認が可能となるため、請求書なしでファクタリングを利用できる場合もあります。
税金・社会保険に関する書類
利用者の財務状況があまりにも悪ければ、「納税証明書」や「納付済証」を求められる場合もあります。
本来、ファクタリングは、税金滞納など利用者の財務状況に問題があっても利用できます。
しかし過剰な滞納などは、税務署等から差し押さえられる恐れがあるため、口座が凍結されればファクタリング会社は売掛金を回収できません。
そのため、財務状況の悪化が著しい場合は、審査に影響する可能性はあります。
ファクタリングは請求書なしで可能?売掛金を証明する方法を解説
ファクタリングの主な審査基準
ファクタリングは、主に以下の3つの項目を確認しつつ、審査を進めます。
- 売掛先の信用力
- 代金回収の確実性
- 申込者の信頼性
ファクタリングの審査基準とは?流れや通過する6つのコツを解説
売掛先の信用力
ファクタリングの審査では、申込者の信用力よりも売掛先の信用力を重視します。
売掛金が支払われる期日に、確実に回収できることが重要だからです。
銀行融資の審査では、赤字経営や税金滞納、債務超過などは不利になりますが、ファクタリングなら通ることもめずらしくありません。
申込者の信頼性
ファクタリングのうち、特に2社間ファクタリングで契約する場合は、申込者の信頼性も重視されます。
2社間ファクタリングでは、利用者が売掛金を回収して、ファクタリング会社に支払います。
そのため、信頼性の低い利用者が売掛金を回収すると、別の支払いに流用したり使い込んだりする恐れがあるからです。
申込者の信頼性が低い場合、契約可能と判断された場合でも、売買手数料は高めに設定されることがあります。
代金回収の確実性
申込者と売掛先の取引履歴などから、売掛先が支払い期日に遅れず支払いをしていたか、今後も確実に回収できる売掛金か判断します。
申込者と売掛先が初回取引の場合や、取引履歴が少ないケースでは、代金回収の確実性が低いと判断されて審査に落ちることもあります。
ファクタリング利用における注意点
 ファクタリングの利用においては、次の3つに注意しましょう。
- 通帳なしでの利用は難しい
- 分割払いはできない
- 踏み倒しはNG
通帳なしでの利用は難しい
個人・法人に関わらず「通帳なし」ではファクタリングの利用は難しいといえます。
口座預金の通帳から、以下の情報を確認するからです。
- 売掛金の存在
- 売掛先との継続取引の有無
- 売掛先の信用力(支払い能力)
売掛先の信用力の審査で重要な情報源であり、「二重譲渡」や「計画倒産」など、ファクタリング会社を狙う犯罪行為のリスクを回避する上でも必要な確認書類です。
通帳なしでは事実確認が取れず、ファクタリングの利用は極めて難しくなるでしょう。
分割払いはできない
2社間ファクタリングでは、利用者がファクタリング会社に代行し、売掛金を回収します。
回収した売掛金は、一括でファクタリング会社へ支払うことが必要であり、分割払いはできません。
ファクタリングは売掛金の売買契約による資金調達で、会計上、前受金に該当します。
分割払いでの分割期間は金利が発生するため、ファクタリング会社に貸金業登録が必要となり、対応不可となります。
踏み倒しはNG
ファクタリング会社へ売掛金が支払えないときも、絶対に踏み倒しはしないでください。
売掛先から回収した売掛金を使い込んだ場合、「横領罪」に該当します。
また返済義務があるにも関わらず、支払いを拒み続け、踏み倒した場合は「詐欺罪」として訴えられる恐れもあります。
仮に支払えなくなったときは、正直にその旨をファクタリング会社に伝え、指示に従って支払いをすることが重要です。
ファクタリングの注意点とは?失敗しない選び方をわかりやすく解説
安心できるファクタリング会社選びのポイント
ファクタリングの利用においては、安心できる会社を選ぶことが重要です。
そこで、以下のポイントを押さえた上でファクタリング会社を選びましょう。
- 会社情報は開示されているか
- 数多くの取引実績があるか
- 希望する契約形態は取り扱っているか
- 売買手数料は相場の範囲か
- 必要書類が多すぎないか
- 入金まで日数がかからないか
- 債権譲渡登記は必要ないか
- 償還請求権なしの契約か
- オンラインに対応しているか
会社情報は開示されているか
安心できるファクタリング会社なら、自社ホームページに代表者名・所在地・会社概要などの会社情報を明記・開示しています。
また、プライバシーマークを取得しているファクタリング会社なら、個人情報保護法に基づいて情報を厳重に管理しているため安心です。
数多くの取引実績があるか
ファクタリングの取引実績が豊富であれば、様々な事例に対応しているため、明確な売買手数料の体系でスピーディな入金が可能となります。
過去の取引実績については、自社ホームページなどで公開されていることが多いため、必ず確認しましょう。
希望する契約形態は取り扱っているか
2社間ファクタリングと3社間ファクタリングのうち、希望する契約形態を取り扱っているファクタリング会社であることが必要です。
どちらも扱うファクタリング会社なら、目的や希望に合う使い分けができます。
素早さを重視するなら2社間ファクタリング、売掛先も契約に関与するものの、売買手数料を安く抑えたいなら3社間ファクタリングを選びましょう。
売買手数料は相場の範囲か
ファクタリングで発生する売買手数料の相場は以下のとおりです。
| 契約方式 | 割合の相場 |
|---|---|
| 2社間ファクタリング | 10~20% |
| 3社間ファクタリング | 1~9% |
まずは上記の相場の範囲に納まっているか確認した上で、できる限り売買手数料が安く設定されるファクタリング会社を選びましょう。
必要書類が多すぎないか
必要書類はできる限り少ないファクタリング会社であれば、準備に手間や時間がかかりません。
審査にかかる時間も短縮でき、スムーズな資金調達につながりやすいと考えられます。
オンライン対応が可能なファクタリング会社なら、さらに必要書類が簡素化されやすいためおすすめです。
入金まで日数がかからないか
通常、2社間ファクタリングは最短即日~3営業日、3社間ファクタリングでも1週間~10日間が入金までの目安です。
スムーズな資金調達のためにも、入金までの日数が短いファクタリング会社を選ぶとよいでしょう。
債権譲渡登記は必要ないか
債権譲渡登記は、売掛債権の二重譲渡などを防ぐために求められる手続ですが、取引銀行や売掛先にファクタリング利用を知られるリスクがあります。
手続に時間や費用もかかるため、2社間ファクタリングでも未登記や留保で相談できる優良ファクタリング会社を選ぶことをおすすめします。
償還請求権なしの契約か
償還請求権ありの契約では、売掛先の倒産で債権回収不能となったとき、支払いの責任は利用者が負わなければなりません。
安心してファクタリングを利用するのなら、償還請求権なしのノンリコースファクタリングサービスを選ぶことをおすすめします。
オンラインに対応しているか
近年、インターネットが普及したことで、オンラインで完結する取引や契約が増えました。
ファクタリングも例外ではなく、利用者が窓口まで出向かずにインターネット上で契約できます。
別途、郵送や出張訪問なども対応できるのか確認しておくと、インターネットが苦手な経営者も安心して利用できます。
ファクタリングの利用事例
ファクタリングは、売掛金を回収するまでの期間が長く、人件費などの出費が多い以下の業種での利用が最適です。
- 建設業
- 運送業
- 製造業
- 介護・医療業
- IT業
- 人材派遣業
建設業
建設業は、案件ごとに規模が大きく、天候などに左右される傾向が見られます。
また、資材費や工事外注費などの高騰で、仕入れや人件費などに充てる資金が不足しがちといえます。
重層下請構造の下位層に位置する建設業者ほど、売掛金入金までの期間は長期化しやすいため、資金繰りが悪化することも少なくないためファクタリング利用がおすすめです。
外注費の前払いや材料費の調達における資金調達において、売掛先が大手ゼネコンなど信頼性の高いケースでは、有利な条件でファクタリングを利用できます。
運送業
運送業は、人件費が原価を占める割合が高く、車両維持にかかる費用も必要です。
燃料費の高騰で赤字転落することもあり、車両事故での修理代や損害賠償が発生するなど、突発的な費用もかかることがあります。
運送業も建設業と同様に、重層下請構造の下位層は資金繰りが悪化しやすいため、運転資金や突発的な資金ニーズにおいてファクタリングによる資金調達を検討するケースが増えつつあります。
製造業
製造業は円高や円安の影響を受けやすいため、経済不安定化による煽りが尾を引く恐れもあります。
また、回収サイトが長い取引が多く、資金繰りが悪化しやすい傾向が見られます。
中小の製造業では、メーカーの製品停止で途端に契約が打ち切られるリスク等も否定できないため、運転資金や危機的事態にファクタリングを活用するケースが増えつつあります。
介護・医療業
介護や医療などの業種で診療報酬が入金されるまで、2~3か月後の時間がかかり、入金までの間で必要や施設維持費や人件費などの固定に充てるお金が不足しがちです。
しかし、売掛先が公的機関のため、ファクタリングでは有利な条件で契約できるメリットが高い業種ともいえます。
運転資金や設備の入れ替えなどの投資資金において、売買手数料を最小限に抑えた資金調達を行うケースも見られます。
IT業
IT業は、完成後に請求書を発送し、代金を受け取るまでの期間が長めです。
変化の激しい業種でもあるため、ビジネスチャンスで急成長が見込めるケースは多いものの、手元に資金がなければ機会を失う恐れもあります。
報酬を受け取るまでの運転資金や、ビジネスチャンスを逃さないための資金ニーズにおいて、ファクタリング活用するケースも見られます。
人材派遣業
人材派遣業の原価は、ほとんどが人件費です。
人件費は毎月発生しますが、業務委託などで入金される期日まで数か月あくこともめずらしくないため、資金繰りが悪化しやすいといえます。
委託した売掛先は大手などのケースも少なくないため、安定した売掛金を活用したファクタリング利用による資金調達なども増えつつあります。
ファクタリング利用に関するよくある質問
ファクタリングを初めて利用する方はもちろんのこと、現在利用中の方でも、資金調達における不安があれば早期解消することが大切です。
安心してファクタリングを利用するために、利用に関するよくある質問と回答を以下のとおりまとめました。
ファクタリング利用の参考にしてください。
ファクタリングで税金はかかる?
ファクタリングは、売掛金をファクタリング会社に譲渡する売買取引で現金化するため、消費税は課税されません。
ただし、債権譲渡登記が必要な場合において、手続を依頼する司法書士へ支払う報酬は消費税課税対象です。
また、一部の費用に消費税がかかる場合はあるため、課税対象と非課税対象の費用について把握しておくと安心です。
ファクタリング手数料に消費税はかからない?理由と課税・非課税の費用を解説
ファクタリングの審査はやさしい?
健全なファクタリング会社では、必ず審査が行われます。
ただし、ファクタリングの審査は比較的ハードルが低めであり、銀行融資よりも甘いことが一般的です。
ファクタリングは売掛金を現金化する方法であるため、申込者よりも売掛先の信用力が重視されます。
ファクタリングの審査基準とは?流れや通過する6つのコツを解説
ファクタリングに金利はかかる?
ファクタリングは融資を受けるわけではないため、金利の概念はありません。
利息の支払いはありませんが、売掛金額に対する売買手数料の負担は必要です。
ファクタリングに年利はある?利息の代わりに支払う売買手数料を解説
ファクタリング会社に支払いができないとどうなる?
ファクタリングのうち、2社間ファクタリングで利用者が回収した売掛金は、遅れずにファクタリング会社へ支払うことが前提です。
回収した売掛金を支払わなかった場合、売掛先に債権譲渡通知が届く可能性や、訴訟で社会的信用を失う恐れもあります。
詐欺罪や横領罪などの刑事告訴に発展しないと限らないため、問題を大きくしないための早期対処が必要です。
ファクタリングの支払いとは?利用手順や条件・遅延を防ぐ方法を解説
どんな売掛金でも審査に通る?
ファクタリングで対象になる債権は、事業者や企業の保有する売掛債権のうち、確定債権が対象となります。
確定債権とは、商品・サービスの検品や提供がすでに完了し、請求額と支払期日が確定している売掛債権です。
なお、給与ファクタリングで扱う労働者の賃金債権は、違法な高金利やトラブルに発展する恐れがあるため、正規の事業者向けファクタリングでは扱っていません。
ファクタリングで扱う債権とは?対象になる種類や譲渡の流れを解説
個人事業主でも利用できる?
ファクタリングは、個人事業主でも利用できます。
ただし、ファクタリング会社によっては法人のみ受付可能な場合や、条件により利用できないケースもあります。
特に債権譲渡登記は法人のみが可能な手続のため、2社間ファクタリングの利用で登記必須のファクタリング会社と個人事業主は契約できません。
登記不要の業者を選ぶことが必要となります。
個人事業主でもファクタリングは使える?おすすめ業者20選と利用のポイントを解説
審査にかかる時間はどのくらい?
ファクタリングで資金調達までかかる日数は、契約形態によって以下のとおり異なります。
| 契約形態 | 日数 |
|---|---|
| 2社間ファクタリング | 最短即日 |
| 3社間ファクタリング | 数日から1週間など(売掛先との手続の流れでさらに延長される可能性あり) |
オンライン契約が可能な場合は、数時間程度で資金調達につながるなどよりスムーズです。
【最新】入金が早いファクタリング29選|即日対応・審査・手数料などのニーズ別に紹介
利用後に売掛先が倒産したらどうなる?
ファクタリング利用後に売掛先が倒産しても、償還請求権なしのノンリコース契約であれば、その後の責任を利用者が負うことはありません。
通常、ファクタリング業を専門とする独立系のファクタリング会社なら、ノンリコース契約でのサービスを提供しています。
ただし、貸金業や銀行系のファクタリング会社の場合、売掛先の倒産後は債権の買戻しが必要となるリコースファクタリングでの契約となるため注意してください。
ファクタリングにおける償還請求権とは?仕組みと注意点をわかりやすく解説
ファクタリングの取引は違法ではない?
ファクタリングは違法ではありません。
保有する売掛債権をファクタリング会社へ譲渡し、現金化により資金を調達するサービスだからです。
債権譲渡は法律で認められており、法的根拠として民法第466条には以下の記載があります。
第466条 1. 債権は、譲り渡すことができる。ただし、その性質がこれを許さないときは、この限りでない。
ファクタリングは貸付に該当しないため、ファクタリング会社が貸金業者の登録をしていなくても、違法ではありません。(ただし、償還請求権ありの契約を結べるファクタリング会社は、貸金業登録が必要です。)
いずれの場合でも、ファクタリング業界の法規制はまだ不十分であるため、悪徳業者を避けるためにも取引実績が多く信頼できるファクタリング会社を選びましょう。
ファクタリングは違法ではない?合法である理由と法的根拠|悪徳業者の見分け方を解説
まとめ
ファクタリングは、売掛債権を前倒しで回収できる画期的な資金調達の方法です。
審査も柔軟なため、急な資金ニーズにも対応しやすいといえます。
利用において注意すべき点はあるものの、貸し倒れリスクや資金ショートのリスクを回避できるため、上手に利用して資金繰りを改善することをおすすめします。
なお、PMGは東京・大阪・福岡の3か所に営業所を構えるファクタリングサービスです。
最短1日で現金化が可能で、個人情報の厳重管理のもと、お客様に安心と信頼のファクタリングサービスを提供します。
ファクタリングを利用の際は、PMGにお任せください。
おすすめの関連記事