
ファクタリングとは資金調達に活用できる金融サービスであり、回収予定の売掛金を早期現金化する仕組みです。
売掛金の未回収期間が長いと、事業運営に大きな影響を与えてしまうため、中小企業などを中心に資金調達の方法として利用するケースが増えています。
中小企業にとってメリットの高い資金調達の方法である一方、銀行融資と異なるリスクも存在するため、デメリットを踏まえた上での選択が求められます。
そこで、資金調達におすすめのファクタリングについて、仕組みやメリット・デメリットを詳しく解説します。
ファクタリングとは
ファクタリングとは、第三者へ売掛債権を売却することにより、最短即日資金調達できる金融サービスです。
売掛債権とは、商品やサービスを売り掛けで販売したときに発生した未回収の代金です。ファクタリングでは、売掛債権のうち、売掛金をファクタリング会社に譲渡します。
掛けによる信用取引では、請求書を発行後、代金受領まで1~2か月待つことが必要です。
ファクタリングを利用すれば、回収前の売掛金を前倒しで現金化できます。
ファクタリングとは?仕組みやメリット・デメリットを簡単にわかりやすく図解
ファクタリングは、売却する売掛債権の種類によって、次の種類に分類されます。
- 買取ファクタリング
- 保証ファクタリング
- 医療(介護)報酬ファクタリング
- 国際ファクタリング
買取ファクタリング
買取ファクタリングとは、個人事業主や中小企業などが資金調達を目的に利用するファクタリングです。
売掛金を最短即日現金化することを目的としており、主に売掛金の信用力を重視した審査を行うため、申し込み者の財務状況や経営状態が悪くても資金調達しやすい手法といえます。
ただし、ファクタリング会社の設定する売買手数料は、契約形態・売掛債権額・貸倒れリスクなどで変動します。
保証ファクタリング
保証ファクタリングとは、売掛債権の一定割合を保証料として支払うことで、万一の売掛金未回収による貸倒れリスクを回避できるサービスです。
売掛先の与信管理にも活用できるファクタリングですが、単なる回収遅れ程度では保証金を受け取れません。
保証金が支払われるのは、売掛先倒産で支払不能状態が確定した場合です。
少額債権では、経費倒れになる恐れが高いため注意しましょう。
保証ファクタリングとは?仕組みから手数料までわかりやすく徹底解説
医療(介護)報酬ファクタリング
医療(介護)報酬ファクタリングとは、医療機関の診療報酬請求(レセプト請求)分や、介護事業所の介護報酬を現金化するファクタリングです。
通常、診療報酬や介護報酬は、国や地方公共団体へ請求後に入金されるまで、2か月程度の時間がかかります。
公共機関が売掛先であるため、信用力の高さから売買手数料を安く抑えられることがメリットといえるものの、医療や介護など一部の業種でなければ利用はできません。
医療ファクタリングとは?仕組みや利用する際の注意点をわかりやすく解説
国際ファクタリング
国際ファクタリングとは、海外輸入業者の倒産や債務不履行を原因に、回収不能状態に陥らないためのファクタリングサービスです。
輸出代金の未回収リスクを回避できることや、売掛債権が全額保証されるため、海外との貿易取引においておすすめです。
ただし、国際ファクタリングでは、以下の3者または海外ファクタリング会社を加えた4者間の取引となるため、コストは割高となります。
- 国内輸出業者(利用者)
- 海外輸入業者(売掛先)
- 国内ファクタリング会社
- 海外ファクタリング会社
仕組みが複雑なため、国際ファクタリングを提供する専門業者も少なく、為替リスクやカントリーリスクなども関わる取引であることに注意しましょう。
ファクタリングの仕組み
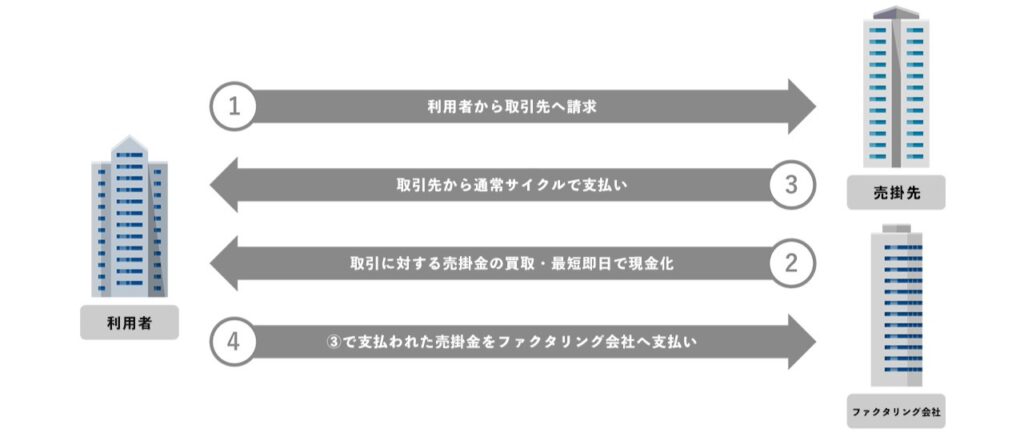
ファクタリングは、商取引で発生した売掛金を現金化する仕組みです。
事業者間での信用取引は、請求書発行後、後日指定口座へ入金する掛け取引がほとんどですが、入金までに1か月~2か月程度かかります。
特に支払いサイトの長い売掛金があると、固定費や税金の支払いに充てる資金が足らなくなりがちですが、ファクタリングを使えば回収までの期間を短縮できます。
ただし、ファクタリングには次の2つの契約形態があるため、それぞれの仕組みの違いを理解した上で選択しましょう。
- 2社間ファクタリング
- 3社間ファクタリング
ファクタリングとは?意味や仕組み・メリットと注意点をわかりやすく解説
2社間ファクタリング
2社間ファクタリングとは、利用者とファクタリング会社のみで契約完結するファクタリングです。
売掛先に対して、ファクタリング会社への売掛債権譲渡の関する通知をしたり承諾を得たりといった流れはありません。
そのため、最短即日に売掛金を現金化できるなど、急な資金ニーズに対応しやすい仕組みといえます。
2社間ファクタリングの流れは以下のとおりです。
- ファクタリング会社にファクタリングを申し込む
- 譲渡したい売掛金情報をファクタリング会社に提示する
- ファクタリング会社で売掛先の信用調査が実施される
- 審査後、売掛金の買取金額など見積もりが提示される
- 提示された内容で納得できれば必要書類をファクタリング会社に提出し契約を結ぶ
- 契約締結後、買取金額が利用者の指定口座に振り込まれる
- 売掛先の支払い期日に売掛金を回収しファクタリング会社に支払う
2社間ファクタリングとは?仕組みやメリット・デメリットをわかりやすく解説
3社間ファクタリング
3社間ファクタリングとは、ファクタリング会社と利用者以外に、売掛先も契約に関与します。
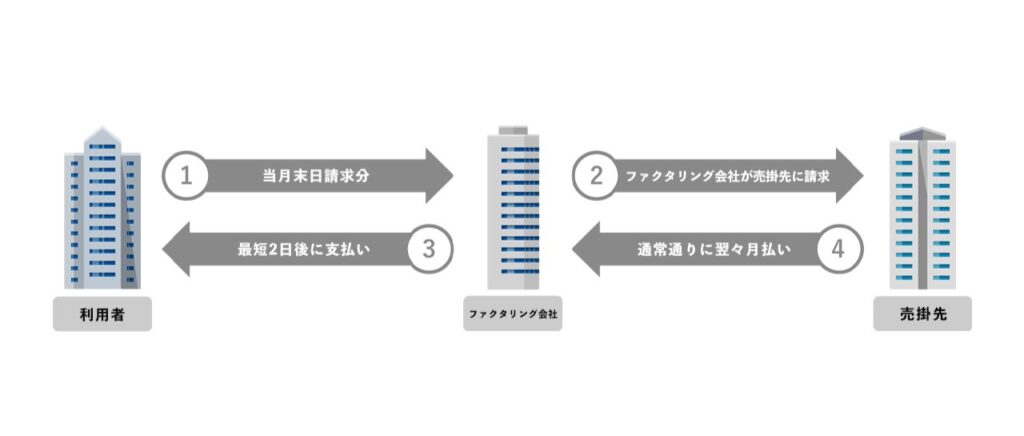
売掛先に対して売掛債権譲渡に関する通知や承諾を得ることが必要となるため、スムーズに手続が進まなければ売掛金の現金化まで時間がかかることもあります。
3社間ファクタリングは、以下の流れで手続を行います。
- ファクタリング会社にファクタリングを申し込む
- 譲渡したい売掛金情報をファクタリング会社に提示する
- ファクタリング会社で売掛先の信用調査が実施される
- 審査後、売掛金の買取金額など見積もりが提示される
- 売掛先に対し売掛債権譲渡の通知と承諾を得る手続を行う
- 3者間でファクタリング契約を結ぶ
- 契約締結後、買取金額が利用者の指定口座に振り込まれる
- 売掛金の支払い期日に売掛先からファクタリング会社へ支払われる
ファクタリングによる資金調達のメリット
ファクタリングによる資金調達には、いろいろなメリットがあります。
特に次のメリットを理由に、多くの中小企業が資金調達に利用しています。
- 最短即日で資金調達できる
- 業績が悪くても利用できる
- 貸し倒れリスクを回避できる
- 信用情報に影響しない
- 担保や保証人はいらない
- 節税効果が見込める
- オフバランス化できる
最短即日で資金調達できる
ファクタリングのうち、2社間ファクタリングなら手続が簡素化されているため、最短即日で資金調達できます。
手元にお金がなく大型案件の材料を仕入れできない場合でも、2社間ファクタリングならビジネスチャンスを逃しません。
業績が悪くても利用できる
ファクタリングの審査では、売掛先の信用力を重視します。
仮に銀行融資を申し込むと、申込者の返済能力を真っ先に重視するため、業績悪化を理由に審査に通らないことがほとんどです。
ファクタリングであれば、赤字決算・税金滞納・債務超過などで悩む申込者でも、信用力の高い売掛先の債権を対象とすることで利用できる可能性は広がります。
貸し倒れリスクを回避できる
ファクタリングで売掛金回収を前倒しすれば、売掛先倒産による債権の貸し倒れリスクを回避できます。
仮にファクタリング利用後に、売掛先が倒産しても、ファクタリング会社に譲渡した売掛金を買い戻す必要はありません。
売掛金をファクタリング会社へ譲渡すると同時に、貸し倒れリスクも移転されることは大きなメリットです。
信用情報に影響しない
ファクタリングはお金を借りる資金調達の方法ではないため、信用情報に影響はありません。
銀行融資で資金調達する予定がある場合、ファクタリングの利用が融資審査に影響することもないでしょう。
担保や保証人はいらない
ファクタリングは先にも述べたとおりお金を借りる方法ではないため、担保や保証人は必要ありません。
仮に担保の差し入れや保証人を付けることを求められた場合、ファクタリングを装い金銭を貸し付けようとする違法業者のため、契約しないでください。
節税効果が見込める
ファクタリングを利用すると、ファクタリング会社に支払う売買手数料は売掛債権売却損で計上できるため、節税効果が見込めます。
なお、会計処理における売掛債権売却損とは、売掛債権を売却したことで発生した損失をあらわす勘定科目です。
オフバランス化できる
ファクタリングで売掛金を現金化すれば、オフバランス化できます。
売掛金を前倒しで現金化したお金を借入金返済などに充てれば、貸借対照表の負債を減らすことができ、スリム化につながります。
銀行の企業評価を向上させ、融資審査も有利になることが期待できます。
ファクタリングのメリットとデメリットとは?最適な業者の選び方を解説
ファクタリングによる資金調達のデメリット
ファクタリングによる資金調達には、色々なメリットがある反面、以下のデメリットには注意が必要です。
- 売買手数料がかかる
- 業績によって利用できない
- 額面を超える額は調達できない
- 債権譲渡登記を求められることがある
- 悪徳業者が横行している
売買手数料が発生する
ファクタリングを利用するときには、ファクタリング会社に売買手数料を支払うことが必要になります。
売買手数料の相場は以下のとおりです。
| 契約方式 | 割合の相場 |
|---|---|
| 2社間ファクタリング | 10~20% |
| 3社間ファクタリング | 1~9% |
民間銀行から融資を受けると2〜9%程度の年利であり、政府系金融機関なら1〜3%であるため、調達コストが高いことはファクタリングのデメリットの1つといえます。
業績によって利用できない
ファクタリングの審査では、売掛先の信用力を重視するため、業績の悪い売掛先の債権では断られる恐れがあります。
仮に審査に通ったとしても、ファクタリング会社の抱えるリスクの大きさ分、売買手数料も高く設定されます。
額面を超える額は調達できない
ファクタリングは売掛金を現金化する資金調達方法のため、債権の額面を超える額を調達することはできません。
資金調達できる範囲は売掛金額に留まるため、多額の資金が必要な場合には銀行融資等との併用等が望まれます。
債権譲渡登記を求められることがある
ファクタリングのうち、2社間ファクタリングで契約するときには、債権譲渡登記を求められることがあります。
債権譲渡登記とは、債権譲渡による権利者を公示する登記制度であり、登記が必要な場合の費用は利用者が負担します。
余計な費用がかかれば調達額も少なくなるため、留保や未登記で対応可能なファクタリング会社を選びましょう。
悪徳業者が横行している
ファクタリング業界は、法整備が不十分のため、悪徳業者が横行しやすい環境です。
表向きはファクタリングを装い、金銭を貸し付けようとする違法業者が潜んでいます。
悪質な取り立て行為の被害を受ける恐れもあるため、騙されないように注意してください。
ファクタリングと銀行融資との違い
ファクタリングと銀行融資の違いとして、以下の5つが挙げられます。
- 性質の違い
- 審査で重視する項目の違い
- 調達できる金額の違い
- 調達までのはやさの違い
- 調達コストの違い
銀行融資は借入れであるため借金が増えますが、ファクタリングは売掛債権の売買による資金調達であるため、借金を増やしません。
そのため、ファクタリングの審査では申込者ではなく売掛先の信用力を重視します。
売掛金を担保にするわけではないため、調達できる金額は売掛債権額に留まるものの、提出書類が簡素化されているため最短即日で資金調達できます。
なお、銀行融資は低金利での借入れが可能ではあるものの、借金が増えます。
ファクタリングは売掛債権の売買であるため、借金は増えませんが売買手数料は高めです。
どちらも長期利用で資金繰りが悪化するリスクは否めないため、計画的な利用が求められます。
ファクタリングと銀行融資の違いとは?メリット・デメリットを徹底比較
安心できるファクタリング会社の選び方
ファクタリングを利用する場合、良い契約を結ぶためにも最適なファクタリング会社を選ぶことが必要です。
優良で最適なファクタリング会社を見極めるため、以下の5つは確認してください。
- 売買手数料の割合
- 提出書類の数
- 担保や保証人の有無
- 契約書の表題・内容
- 控え発行の有無
売買手数料の割合
最適なファクタリング会社を選ぶなら、売買手数料の割合が相場の範囲か確認しておきましょう。
先にも述べたとおり、売買手数料はファクタリング会社の審査で決まりますが、先にも述べたとおり相場は以下のとおりです。
| 契約方式 | 割合の相場 |
|---|---|
| 2社間ファクタリング | 10~20% |
| 3社間ファクタリング | 1~9% |
相場を大きく上回る売買手数料や、反対に2社間ファクタリングなのに1~5%程度など低すぎる場合は、正規のファクタリング会社ではない可能性が高いため注意してください。
提出書類の数
最適なファクタリング会社を選ぶなら、提出書類の数も確認しましょう。
提出を求められる書類がほとんどなく、審査や面談もない状態ですぐに契約できるケースにおいては、相手が違法業者の可能性が高いと考えられます。
通常であれば、以下の書類を提出することになります。
- 利用者の直近の決算書
- 売掛先との取引を証明できる契約書
- 請求書・納品書・発注書
- 通帳の写し・入出金明細
一定の書類は必ず準備しなければならないため、書類提出は不要で審査も行わない業者は避けてください。
担保や保証人の有無
最適なファクタリング会社を選ぶなら、契約内容の担保や保証人の記載の有無を確認しましょう。
ファクタリングは売掛金の売買契約を結ぶため、担保や保証人は必要ありません。
仮に担保や保証人を要求されるのであれば、表向きはファクタリングを装うヤミ金融業者である恐れが高いといえるため、利用は避けてください。
契約書の表題・内容
最適なファクタリング会社を選ぶなら、契約書の内容は確認しましょう。
ファクタリングは債権譲渡契約を結ぶことで資金を調達できますが、債権譲渡後に売掛金回収に関する責任を負うリコース契約の場合、融資とみなされます。
また、契約書の表題が金銭消費貸借契約の場合、相手は違法に貸金を行うヤミ金融業者の恐れが高いため契約しないでください。
控え発行の有無
最適なファクタリング会社を選ぶなら、契約締結後にファクタリング会社から契約書の控えが発行され、渡してもらえるか確認しましょう。
通常、正規のファクタリング会社であれば、契約書の控えは必ず利用者に渡されます。
控えの発行がないときや、渡してもらえない場合は、悪徳業者の可能性が高いといえるため、契約を中止してください。
ファクタリングがおすすめの会社
ファクタリングとは、商取引により保有することとなった売掛金を、ファクタリング会社(ファクター)に売却し現金化させて資金を調達する方法です。
売掛金が入金されるまでの期間が長めの業種などは、売買手数料を支払ってでも前倒しで現金化させたほうがよい場合もあります。
そのため、ファクタリングがおすすめなのは、以下の業界特有の事情を抱えている業種といえます。
- 売上が偏りやすい業種
- 廃業リスクが高い業種
- コストが変動しやすい業種
- 支払いサイトが長めの業種
- 支払いサイトが特殊な業種
- 人材不足が深刻化している業種
売上が偏りやすい業種
ファクタリングは、建設業や製造業などの売上が偏りやすい業種におすすめです。
建設業では大手ゼネコンと専属で下請け契約を結ぶというケースがほとんどであり、製造業では大手が自社製造品をすべて買い上げるなどのケースが多く見られます。
この場合、特定の一社が独占して売上の100%を占めますが、仮に取引相手が倒産すれば売上の大部分が貸し倒れとなり、連鎖倒産する恐れも否定できません。
先にファクタリングを使い売掛金を前倒しで回収しておくと安心です。
廃業リスクが高い業種
ファクタリングは、廃業率が高い業種にもおすすめです。
廃業率が高い業種に属していることは、売掛金を回収できなくなるリスクが高いことをあらわします。
宿泊業や飲食サービス業、小売業などは廃業率が高いため、売掛先の経営悪化に備えて先に売掛金を現金化しておくと安心です。
コストが変動しやすい業種
ファクタリングは、コストが変動しやすい業種に適しています。
原価率の高い業種では、原価が上がれば経営が圧迫されます。
運送業などは燃料費が営業費用の約15%を占めますが、コスト変動に合わせたファクタリング活用でスムーズな資金繰りを維持できます。
支払いサイトが長めの業種
ファクタリングは、支払いサイトが長めの業種におすすめです。
支払いサイトとは、請求書発行から代金回収までの期間であり、長期化すれば滞留する売掛金が増えて資金繰りは悪化します。
商習慣に影響を受けるため、業種により回収サイトは様々といえますが、製造業や建設業、卸売業や情報通信業は長めです。
資金繰り改善に向けて、ファクタリングを上手に活用するとよいでしょう。
支払いサイトとは?長さの目安やファクタリングで短縮する方法|回収のコツを解説
支払いサイトが特殊な業種
ファクタリングは、支払いサイトが特殊な業種に適しています。
IT業などは、すべての工程が完了後に報酬が支払われることが多いため、修正や追加発注などでサイクルが乱れることも少なくありません。
建設業なども含めて、支払いサイトが特殊な業種はファクタリングで柔軟に資金調達することで、資金繰り悪化を防ぎやすくなります。
人材不足が深刻化している業種
ファクタリングは、人材不足が深刻化している業種におすすめです。
正社員の人手不足割合が高い業種は、情報サービス業やメンテナンス・警備・検査業、そして建設業です。
日本では少子高齢化が進んでいるため、業種に関係なく人材不足が問題視されています。
人材不足が深刻な業種では、銀行融資のハードルが高くなるため、融資審査に通らない業種こそファクタリングを活用することをおすすめします。
ファクタリングの活用事例
ファクタリングにおすすめの業種の特徴を先に紹介しましたが、どのようなケースで活用するべきか、以下の業種ごとに開設します。
- 建設業
- 運送業
- 製造業
- 介護・医療業
- IT業
- 人材派遣業
建設業
建設業では、天候などの影響で作業が進まなくなることもあります。
また、資材費や工事外注費などの支払いが先行するのに対し、請け負った工事の報酬は建築物完成後に入金されます。
仕入れや人件費などに充てる資金が不足しがちであり、重層下請構造の下位層に位置するほど、売掛金入金までの期間は長期化しやすいです。
この場合、ファクタリングによる資金調達で、先に発生する様々な支払いに充てられます。
なお、建設工事の売掛先が大手ゼネコンなどの場合、売掛金の信頼性の高さが認めらやすいため、有利な条件でファクタリングを利用できます。
建設業向けのファクタリング会社厳選10社|おすすめの理由と注意点・選び方を解説
運送業
運送業は、他業種と比較すると、原価のうち人件費の占める割合が高めです。
車両を維持する費用も大きな出費となりやすく、燃料費高騰で安定した経営状態が赤字転落する場合も見られます。
所有する車両が出先でトラブルに遭えば、突発的な費用も発生することがあるなど気を抜けない業種ともいえます。
この場合、回収が先の売掛金をファクタリングで前倒しすれば、スムーズな資金繰りにつながりやすいでしょう。
運送業の資金調達方法とは?業界の資金繰り状況とおすすめの方法を解説
製造業
中小の製造工場などの場合、メーカー側の売れ行きが悪くなれば発注がキャンセルされる場合もあります。
また、円高や円安の影響を受けやすい業界のため、経済が不安定になればその煽りが後々尾を引く可能性も否定できません。
回収サイトも長い取引が多く、資金繰りが悪化しやすい傾向が見られます。
この場合、ファクタリングをうまく活用することで、製造業の危機的な事態を乗り越えることができます。
製造業の経営課題とは?解決するべき問題と戦略をわかりやすく解説
介護・医療業
介護や医療などの業種では、介護報酬や診療報酬を対象としたファクタリング活用となります。
介護報酬や診療報酬が入金されるまでは2~3か月後となることが多く、その間に人件費や施設維持費に充てるお金が不足しがちです。
ただし、ファクタリング利用においては、公的機関が売掛先となる債権が売却対象となるため、有利な条件で契約できます。
3社間ファクタリングでの契約となるものの、売掛先が公的機関のため、資金繰り悪化を知られるなどの不安を感じず利用しやすいことも特徴です。
診療報酬ファクタリングとは?仕組みやメリット・デメリットを徹底解説
IT業
IT業は、案件を引き受けてから完成させるまでの期間が長めです。
完成後に請求書を発送し、代金を受け取るまで一定期間があくため、一時的に資金不足に陥りやすい業種といえます。
変化が激しい業種でもあるため、急成長が見込めるケースや大きな仕事につながるチャンスは発生しやすいものの、資金不足では思い切った経営判断は困難です。
ビジネスチャンスを逃さないため、ファクタリングでの資金調達を活用するケースも見られます。
人材派遣業
人材派遣の原価のほとんどは人件費です。
毎月発生する人件費に対し、業務委託の入金まで数か月かかる場合、手元の資金だけの運転は困難といえます。
在庫を抱えないため資金繰りに縁がなさそうな業種ではあるものの、実際は給料先払いが発生するなど、資金面で苦労しやすい業種でもあります。
資金繰りが厳しいときにファクタリングを利用することで、スムーズなキャッシュフローを保てます。
人材派遣業におけるファクタリングの有用性|利用するべきケースを解説
ファクタリングでの資金調達に関するよくある質問
ファクタリングによる資金調達について、よくある質問と回答をまとめました。
利用してみたいけれど不安がある場合などの参考にしてください。
ファクタリングは安心して利用できる?
ファクタリングは、売買契約に基づいた指名債権譲渡による資金調達サービスであり、違法な取引ではありません。
債権譲渡は法律で認められている行為であり、民法第466条にも以下のとおり記載されています。
民法第466条(債権の譲渡性)
債権は譲り渡すことができる。ただし、その性質がこれを許さないときは、この限りではない。
金銭の貸し借りではないため、正規のファクタリング会社が貸金業未登録でも違法ではなく、法律に基づいた取引を行っています。
ファクタリングは違法ではない?合法である理由と法的根拠|悪徳業者の見分け方を解説
ファクタリングで使える債権は?
ファクタリングでは、事業者や企業の保有する売掛債権のうち、確定債権が対象となります。
確定債権とは、商品・サービスの検品や提供がすでに完了し、請求額と支払期日が確定している売掛債権です。
なお、労働者の賃金債権を売買の対象とする給与ファクタリングは、融資とみなされるため貸金業登録をしていない業者は扱えません。
法外な金利による請求等、トラブルに発展する恐れがあるなど、金融庁も注意喚起しているため注意してください。
ファクタリングで扱う債権とは?対象になる種類や譲渡の流れを解説
資金調達にかかる日数は?
ファクタリングで資金調達までかかる日数は、以下のとおり契約形態によって異なります。
- 2社間ファクタリングは最短即日
- 3社間ファクタリングは数日から1週間など(売掛先との手続の流れでさらに延長される可能性あり)
2社間ファクタリングでの契約が圧倒的にスムーズであり、スマホ1つで完結するオンライン契約なら数時間程度で資金調達につながることもあるはやさです。
【最新】入金が早いファクタリング29選|即日対応・審査・手数料などのニーズ別に紹介
信頼できるファクタリング会社とは?
信頼できるファクタリング会社を選びたいなら、できるだけ大手が安心です。
大手独立系のファクタリング会社は、数多くの事業者との取引実績があるため、特別な事情などがある場合でも相談しやすいといえます。
また、大手は十分な資金力があるため、多額の資金でもスムーズに準備できます。
ホームページなどで過去の取引実績などの情報を公開しているため、事前に確認しておくと安心です。
大手ファクタリングは優良?メリットデメリットやポイント|おすすめの12選を紹介
まとめ
資金調達にファクタリングを選べば、期日まで回収できない売掛金を前倒しで現金化できます。
売掛金の滞留は、資金繰り悪化の要因となるため、早期に手元の資金を増やすための手法として活用することをおすすめします。
ファクタリングは、銀行融資よりもスムーズに資金調達できるため、急ぎの資金ニーズに関してはお気軽にPMGまでご相談ください。
おすすめの関連記事