
ファクタリングとは、売掛債権を第三者に売却し、最短即日での現金化する資金調達の方法です。
近年中小企業が資金調達の方法として活用するケースが多い手法であり、回収の早期化で資金繰り改善が見込めるなど、利用においては大きな意味があるといえます。
ただし、利用においては注意点もあるため、利点だけでなく仕組みも理解しておくことが必要です。
そこで、ファクタリングの意味や仕組み、メリットと利用における注意点を解説します。
ファクタリングの意味とは
ファクタリングを英語表記にすると「factoring」であり、「ファクター(factor)」から派生した言葉です。
ファクターとは、因子・要素・要因という意味を持ち、商取引においては仲買人・代理商・問屋といった意味でも使われています。
ファクタリングは、保有する売掛債権を売却し現金化させて資金調達する方法のため、代理商という意味で付けられたと考えられます。
また、カタカナ英語のファクターとは、ビジネスの場面ではコンサルタントなどが主に使っている言葉です。
たとえば、リスク要因となるものをリスクファクター、経済を成り立たせる要素を経済ファクターという言葉に置き換え使っていることが多いといえます。
ファクタリングとは
ファクタリングとは、売掛債権を第三者に売却し、最短即日での現金化する資金調達の方法です。
売掛債権をファクタリング会社が買い取ることで、売買手数料を差し引いた買取代金が支払われます。
売掛債権とは、商品やサービスを売り掛けで販売したときに発生した未回収の代金であり、請求権です。
ファクタリングには、買取ファクタリングや保証ファクタリングなど種類があり、売掛債権を売却することで現金化した代金を受け取れるのは買取ファクタリングです。
ファクタリングの仕組み
ファクタリングは、売掛債権を現金化する仕組みです。
企業間取引は掛けによる取引が多く、その際に売掛債権が発生します。
売掛債権には売掛金や受取手形といった種類がありますが、ファクタリングで資金調達のもととなり買取対象となるのは売掛金です。
売掛金は、入金までに1か月~2か月程度かかりますが、ファクタリングの仕組みで売掛債権を早期現金化できます。
ファクタリングの種類
ファクタリングには、次の2つの種類の契約があります。
- 2社間ファクタリング
- 3社間ファクタリング
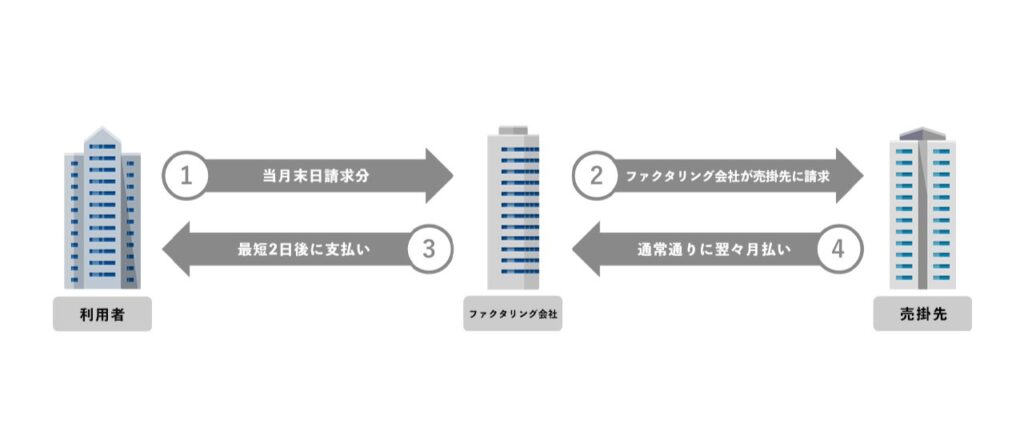
2社間ファクタリング
「2社間ファクタリング」とは、利用者とファクタリング会社で契約が完結するファクタリングです。
ファクタリング会社へ売掛債権を譲渡することについて、売掛先へ通知をすることも承諾を得ることも行いません。
手続が簡素化されているため、最短で即日現金化が可能になるなど、急な資金ニーズに対応できるファクタリングといえます。
2社間ファクタリングは、以下の流れで手続を行います。
- ファクタリング会社にファクタリングを申し込む
- 譲渡したい売掛金情報をファクタリング会社に提示する
- ファクタリング会社で売掛先の信用調査が実施される
- 審査後、売掛金の買取金額など見積もりが提示される
- 提示された内容で納得できれば必要書類をファクタリング会社に提出し契約を結ぶ
- 契約締結後、買取金額が利用者の指定口座に振り込まれる
- 売掛先の支払い期日に売掛金を回収しファクタリング会社に支払う
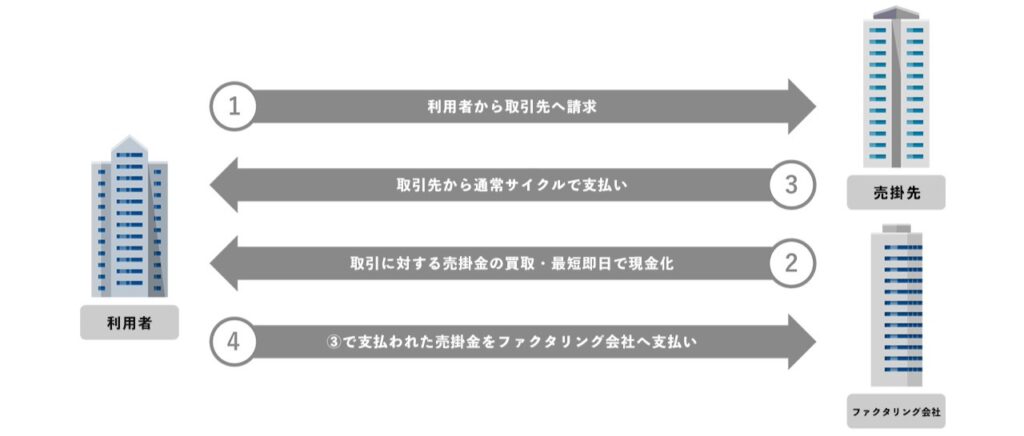
3社間ファクタリング
「3社間ファクタリング」とは、利用者とファクタリング会社だけでなく、売掛先も契約に関与するファクタリングです。
2社間ファクタリングと異なり、売掛債権を譲渡することについて、売掛先へ通知して承諾を得ることが必要になります。
あいだに売掛先を挟む契約となるため、回収した売掛金を利用者に使い込まれるリスクがないため、売買手数料は低めに設定されます。
3社間ファクタリングは、以下の流れで手続を行います。
- ファクタリング会社にファクタリングを申し込む
- 譲渡したい売掛金情報をファクタリング会社に提示する
- ファクタリング会社で売掛先の信用調査が実施される
- 審査後、売掛金の買取金額など見積もりが提示される
- 売掛先に対し売掛債権譲渡の通知と承諾を得る手続を行う
- 3者間でファクタリング契約を結ぶ
- 契約締結後、買取金額が利用者の指定口座に振り込まれる
- 売掛金の支払い期日に売掛先からファクタリング会社へ支払われる
ファクタリングの必要書類
ファクタリングの必要書類は、契約するファクタリング会社によって異なるものの、以下の書類を求められることが多いといえます。
- 決算書(確定申告書)
- 請求書
- 基本契約書
- 身分証明書
- 商業登記簿謄本
- 印鑑証明書
決算書(確定申告書)
法人であれば直近2~3期分の決算書、個人事業主は同期間の確定申告書が必要です。決算月が半年程度前であれば、直近の試算表も準備しておきましょう。
決算書や確定申告書の提出を求められるのは、売掛債権の保有や売掛先の事業規模などを確認するためです。
また、2社間ファクタリングでは利用者が回収した売掛金を使い込む恐れはないか、財務状況を確認する上でも提出を求められます。
請求書
売掛金が存在していることを証明する請求書が必要です。請求書はファクタリングにおいて必ず求められることになる成因資料といえます。
ただし、ファクタリングで使える売掛金は、売掛先に請求済で、支払額や支払期日が確定している確定債権に限定されます。
また、ファクタリング会社によっては、請求に付随する注文書・発注書・納品書などの提出を求められることもあります。
基本契約書
売掛先との基本契約書は、利用者と売掛先との間で取引が存在することや、その実態を証明するために必要な書類です。
いつからどのような取引が行われているのか伝えるために必要であり、請求書と照合すれば請求内容の整合性も証明できます。
身分証明書
個人事業主と法人のどちらが申し込む場合でも、代表者の免許証・パスポート・マイナンバーカード・住民基本台帳カードなどの本人確認書類が必要です。
第三者が代表者になりすまして契約した場合、ファクタリング会社が売掛金を回収できないリスクが高まるため、身分証明書も求められます。
商業登記簿謄本
商業登記簿謄本は、会社の所在地や資本金など、法人の基本情報が記載されています。
申し込みで申告した内容に誤りがないか、確認するためにも提出を求められます。
個人事業主では受領印のある開業届の控えなどを求められるため、事前に準備しておきましょう。
印鑑証明書
ファクタリング契約を結ぶとき、実印を押すときには印鑑証明書も提出します。
印鑑証明書は印鑑が実印であることを証明する書類であり、実印を押すときには必ず印鑑証明書もワンセットで求められます。
ファクタリングのメリット
ファクタリングのメリットは以下のとおりです。
- 最短即日に資金調達できる
- 業績が悪くても利用できる
- 貸し倒れリスクを回避できる
- 信用情報に影響しない
- 担保や保証人はいらない
- 節税効果が見込める
- オフバランス化できる
最短即日に資金調達できる
2社間ファクタリングであれば、手続が簡素化されているため、最短即日で資金調達できます。
大型案件を受注したいものの手元にお金がなく材料の仕入れができないときなど、素早く手元の資金を増やせる2社間ファクタリングを活用すれば、ビジネスチャンスを逃すことはありません。
業績が悪くても利用できる
ファクタリングの審査は、売掛先の信用力を重視するため、業績が悪くても利用できます。
銀行融資では申込者の返済能力を重視するため、業績が悪化していれば信用力が低いと見なされ、審査に通らないことがほとんどです。
しかし、ファクタリングでは、赤字決算や税金滞納、債務超過で銀行審査に通らない場合でも、信用力の高い売掛先の債権があれば利用できる可能性はあります。
貸し倒れリスクを回避できる
ファクタリングで売掛金の回収を前倒しすれば、売掛先が倒産して回収できなくなるなど、貸し倒れリスクを回避できます。
売掛先が倒産したために、売掛債権が回収不能になった場合でも、ファクタリング会社へ譲渡した売掛金を買い戻す必要はありません。
ファクタリング会社へ売掛金を譲渡すると同時に、貸し倒れリスクも移転されることは大きなメリットといえます。
信用情報に影響しない
ファクタリングはお金を借りる資金調達の方法ではないため、信用情報に影響はしません。
そのため銀行融資で資金調達する予定があるときに、ファクタリング利用が融資審査に影響を及ぼす心配はないといえます。
担保や保証人はいらない
ファクタリングはお金を借りる方法ではないため、担保や保証人は必要ありません。
仮に担保の差し入れや保証人を付けることを求められた場合、ファクタリングを装い金銭を貸し付けようとする違法業者のため、契約しないでください。
節税効果が見込める
ファクタリングを利用すると、ファクタリング会社に支払う「売買手数料」を「売掛債権売却損」で計上できるため、節税効果が見込めます。
売掛債権売却損は、売掛債権を売却したことで発生した損失です。
オフバランス化できる
ファクタリングで売掛金を現金化すれば、オフバランス化が可能です。売掛金を前倒しで現金化したお金を、借入金の返済などに充てれば、貸借対照表がスリム化されます。
貸借対照表の負債を減らすことができれば、企業の業績に高評価をもたらし、銀行融資なども受けやすくなります。
ファクタリングの注意点
ファクタリングのデメリットは以下のとおりです。
- 売買手数料がかかる
- 業績によって利用できない
- 額面を超える額は調達できない
- 債権譲渡登記を求められることがある
- 悪徳業者が横行している
売買手数料が発生する
ファクタリングを利用するときには、ファクタリング会社に売買手数料を支払うことが必要になります。
売買手数料の相場は以下のとおりです。
| 契約方式 | 割合の相場 |
|---|---|
| 2社間ファクタリング | 10~20% |
| 3社間ファクタリング | 1~9% |
民間銀行から融資を受けると2〜9%程度の年利であり、政府系金融機関なら1〜3%であるため、調達コストが高いことはファクタリングのデメリットの1つといえます。
業績によって利用できない
ファクタリングの審査では、売掛先の信用力を重視するため、業績の悪い売掛先の債権では断られる恐れがあります。
仮に審査に通ったとしても、ファクタリング会社の抱えるリスクの大きさ分、売買手数料も高く設定されます。
額面を超える額は調達できない
ファクタリングは売掛金を現金化する資金調達方法のため、債権の額面を超える額を調達することはできません。
資金調達できる範囲は、売掛金額に留まると理解しておきましょう。
債権譲渡登記を求められることがある
ファクタリングのうち、2社間ファクタリングで契約するときには、債権譲渡登記を求められることがあります。
債権譲渡登記とは、債権譲渡による権利者を公示する登記制度であり、登記が必要な場合の費用は利用者が負担します。
余計な費用がかかれば調達額も少なくなるため、留保や未登記で対応可能なファクタリング会社を選びましょう。
悪徳業者が横行している
ファクタリング業界は、法整備が不十分のため、悪徳業者が横行しやすい環境です。
表向きはファクタリングを装い、金銭を貸し付けようとする違法業者が潜んでいます。
悪質な取り立て行為の被害を受ける恐れもあるため、騙されないように注意してください。
まとめ
ファクタリングの意味を理解して資金調達の方法として活用することは、手段の多様化においても重要です。
売掛債権を前倒しで入金させたいという場合に利用する資金調達の方法であり、急な資金ニーズにも対応できる方法といえます。
掛け取引で発生した売掛債権を早期に回収する方法を意味する手法でもあり、資金ショートのリスクを回避できる点が大きなメリットです。
ファクタリング会社に対して保有する売掛債権を売却し、早期に現金化させて資金繰りを改善させたいなら、PMGまでご相談ください。
おすすめの関連記事