
減価償却をしないという選択は、法人の場合、税務上は認められています(会計上は相当の償却が必要です)。
法人の減価償却は毎年しなくてもよいのに対し、個人事業者は強制であるためしないという選択肢はないといえます。
減価償却費は、取得した資産を一括で費用計上するのではなく、数年に分けて計上する手続です。
法人が減価償却しない選択をすれば、税額が増えたり損益が不明瞭になったりといった影響もあります。
正しく適切な会計処理を行うためにも、減価償却しない場合のデメリットや、対象となる資産や取り決めについて解説します。
なお、本記事は2026年10月時点の法令・制度に基づいています。
中小企業経営者向け!
減価償却とは
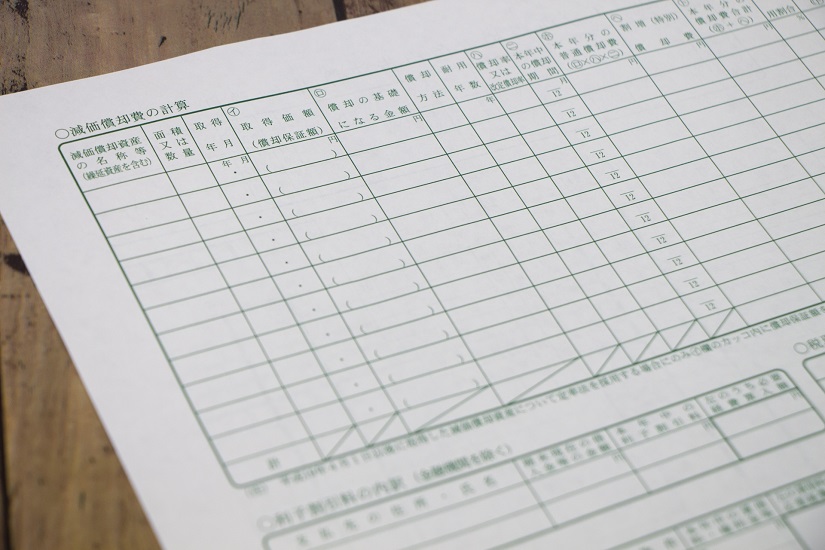
「減価償却」とは、資産の価値は年々下がるといった考えに基づき、購入価格による一括費用計上ではなく何年かに分けて費用計上する会計処理です。
毎年の減価償却により算出した減価償却費を費用として計上します。
減価償却費の計算方法は2種類あり、どちらを選択するかによって処理方法や償却額が変わります。
- 定額法
- 定率法
定額法
減価償却費の計算方法のうち、「定額法」は資産に一定割合を掛けて算出する方法です。
資産ごとに決められた耐用年数で割合が決まります。
耐用年数2年の場合の償却率は0.500となり、1年目と2年目に半額ずつ減価償却費を計上するイメージです。
耐用年数5年の場合の償却率は0.2であり、仮に150万円の資産の償却額を計算した場合には、以下となります。
30万円=150万円×0.2
150万円を一括で費用として計上せず、5年間に渡り30万円ずつ費用計上していきます。
定率法
減価償却費の計算方法のうち、「定率法」は資産残高に一定割合を掛けて算出する方法です。
減価償却を繰り返すことで、未償却残高は年々減少します。
そのため、計上できる減価償却費も毎年少なくなることが特徴といえますが、一定額を下回った後は毎年同じ金額を計上します。
耐用年数5年(償却率0.4)の資産200万円の減価償却費を、「定率法」で計算した事例は以下のとおりです。
1年目 80万円=200万円×0.4
2年目 48万円=(200万円-80万円)×0.4
3年目 28.8万円=(200万円-80万円-48万円)×0.4
なお、通常の計算による償却額が「償却保証額」(取得価額×保証率。このケースでは200万円×0.108=21.6万円)を下回る年からは、改定償却率による計算に切り替えます。
4年目は21.6万円、5年目は備忘価額1円を残した21万5,999円を計上します。
減価償却の方法
減価償却は、毎年の資産の損耗額を推定し、算出した額を帳簿価額から減少していく会計処理です。
ただし、処理方法は一律ではなく次の3つに分けることができます。
- 通常の減価償却
- 少額減価償却資産の特例
- 一括償却資産の特例
通常の減価償却
通常の減価償却は、次のいずれかの計算方法により、資産金額に一定割合を掛けて減価償却費を算出します。
| 種類 | 償却方法 |
|---|---|
| 定額法 | 毎年同じ額を減価償却 |
| 定率法 | 毎年同じ率で減価償却 |
どちらの方法で減価償却するのか決めて、所轄の税務署長に「減価償却資産の償却方法の届出」を提出することが必要です。
届出しない場合は「法定償却方法」で計算します。法人は定率法、個人事業者は定額法が法定償却方法です。
ただし、建物(1998年4月以後取得)、建物附属設備・構築物(2016年4月以後取得)、無形固定資産は定額法に限られます。
少額減価償却資産の特例
「少額減価償却資産の特例」とは、青色申告をする中小企業者等(資本金1億円以下、常時使用する従業員400人以下で、出資関係等を含む一定の要件を満たす法人)が、2026年4月1日から2029年3月31日までの間に取得価額40万円未満の減価償却資産を取得等して事業の用に供した場合に、供用した事業年度に取得価額相当額を損金経理し、明細書を添付することで全額を損金にできる税制措置です(2026年3月31日以前の取得分は30万円未満)。
一事業年度につき合計300万円が上限で、新品・中古を問いません。
詳細は国税庁タックスアンサーNo.5408を参照してください。
出典:国税庁 タックスアンサーNo.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例
一括償却資産の特例
「一括償却資産の特例」とは、20万円未満の資産を耐用年数よりも短い期間で費用計上できる特例です。
新品と中古のどちらでも適用可能で、事業用の一括償却資産を個別管理せずに一律3年で減価償却できることがメリットといえます。
少額な固定資産を個別管理し、減価償却費を月割り計算することは手間がかかりますが、一括償却資産の特例を適用させれば事務処理を簡略化できます。
また、一括償却資産は固定資産税(償却資産)の申告対象外となる点もメリットです(少額減価償却資産の特例を使った資産は申告対象です)。
減価償却の対象となる資産
減価償却は、使用可能期間1年以上で、取得価額が10万円以上の資産のうち、年数の経過により価値が減少していく資産が対象です。
具体的に、次に挙げる資産が減価償却の対象になります。
- 建物(事務所・倉庫など)
- 建物付属設備(電気設備・水道設備・音響機器など)
- 機械・器具(工場設備・パソコン・プリンターなど)
- 車両(営業車両・運搬車両・タンク車など)
- 備品(事務デスク・椅子・キャビネットなど)
- 無形固定資産(ソフトウェア・特許権・意匠権・商標権など)
- その他(家畜・樹木など)
また、次に該当する資産は減価償却の対象にはなりません。
- 時間経過で価値が減少しない資産(土地・借地権・電話加入権など。美術品等も原則として対象外ですが、取得価額100万円未満のものなど時の経過で価値が減少するものは償却できます)
- 稼働を休止している資産(ただし維持補修を行い、いつでも稼働できる状態のものは償却できます)
- 棚卸資産(商品・原材料などの在庫)
減価償却に関する取り決め
減価償却は、毎期計上する会計上の処理といえますが、税務上は個人事業者と法人では扱いが異なります。
そこで、次の2つに分けてそれぞれの減価償却に関する取り決めを説明します。
- 個人事業者
- 法人
個人事業者
個人事業者は所得税を申告するため、減価償却の根拠となる法律は所得税法です。
そのため、個人事業者は減価償却費を必ず計上しなければならないと定められています。
毎年必ず償却限度額を減価償却費として必要経費に算入しなければなりません。(強制償却)
法人
法人は法人税を申告するため、減価償却の根拠は法人税法です。
法人税法では、会計上費用として計上(損金経理)した減価償却費のうち償却限度額までを損金に算入する仕組みで、限度額以下であればいくら計上するかは法人の判断に委ねられています(いわゆる任意償却)。
ただし会計上は、会社計算規則(償却すべき資産には相当の償却をしなければならない)や「中小企業の会計に関する指針」により、毎期規則的に償却することが求められます。
会計上の減価償却費が限度額を超えなければ、減価償却の判断は任意で決めることができ、仮にゼロ円でも問題ないと解釈されます。
なお、税務上は各事業年度の償却限度額の範囲内でしか損金にできないため、償却しなかった分を翌年度にまとめて損金にすることはできません。
また会計上は、償却漏れは誤りとして過年度の訂正が必要になる場合があります。
減価償却しないデメリット

法人の場合、減価償却を行うか、任意で決めることができます。
ただし、減価償却しない選択をした場合、次の3つのデメリットがあると考えられます。
- 法人税が増える
- 損益が曖昧になる
- 銀行融資の審査で不利になる
法人税が増える
減価償却しない場合、課税所得が減少しないことで、法人税が増えることはデメリットです。
減価償却費を計上すれば、法人税の計算のもとである課税所得が減少します。
しかし、計上しない選択をすることで、課税所得は本来であれば減少したはずの減価償却費分が残り、法人税の負担がその分大きくなります。
減価償却費は現金の支出を伴わない費用のため、計上の有無で手元資金が直接増減することはありませんが、税負担が増える分だけ資金は流出します。
損益が曖昧になる
減価償却しない選択により、収益と費用が対応しなくなることで、本来の損益が曖昧になります。
損益を明確にしたいのなら、収益と費用を対応させる減価償却を行い、算出した減価償却費を考慮した状態で損益計算を行って利益発生を確認しましょう。
銀行融資の審査で不利になる
減価償却しない場合、銀行融資を受ける際の審査で不利になることはデメリットです。
銀行融資の審査では、決算書や税務申告書などの提出を求められるため、減価償却しているか確認されるでしょう。
仮に利益を出したい、または増やしたいという理由で減価償却しない選択をしていた場合、決算書の信頼性を失うため審査では不利になります。
そもそも減価償却は現金の支出を伴わない費用計上であるため、減価償却費の金額が確認できなければ、銀行も正しいお金の流れを把握できません。
法人は減価償却しない選択も可能とされているものの、銀行融資の審査においては不利な扱いにならないように留意しておくべきです。
減価償却するメリット
法人が減価償却しないことにより、税負担が重くなるなど複数のデメリットがあるといえますが、反対に行うことで次の3つのメリットがあります。
- その期の税負担を軽くできる
- 損益が明確になる
- 金融機関からの評価を維持できる
その期の税負担を軽くできる
減価償却費を計上し税務上損金に算入できれば課税所得が減少し、所得や繰越欠損金等の状況によっては、その期の税負担が軽くなります。
ただし、減価償却は取得価額を耐用年数にわたって配分する手続であり、合計の損金額が増えるわけではありません。
どの期の課税所得・納税額に反映されるかが変わる、と理解してください。
損益が明確になる
減価償却により減価償却費を計上すると、毎期の実質的な損益を明確に把握できます。
仮に減価償却せず、取得時に取得費用全額を費用として計上すれば、適正な期間損益計算ができません。
固定資産は、減価償却により耐用年数に応じて毎年少しずつ費用として計上します。
対象となる資産が取得年度以降も収益を生み出す効果があるため、取得年度以降も取得費用を負担させるべきという考えによるものです。
減価償却により収益と費用が対応するようになるため、期ごとの実質的な損益を正確に把握できます。
金融機関からの評価を維持できる
減価償却により減価償却費を計上すれば、金融機関からの評価を高いまま維持できます。
仮に減価償却しない選択をした場合、利益を大きく見せて融資審査で有利な扱いを受けたいのではないか、といった懸念を抱かれる恐れがあります。
しかし、毎年減価償却していれば、金融機関からの信頼を落とすことはありません。
減価償却を行わないことは、税務上、認められているものの、企業会計原則の観点からは行うべきといえます。
収益と費用が対応しない状況を作ってしまうことは、利益を操作していると受け取られても仕方がないからです。
年度によって減価償却しない選択をするよりは、毎年減価償却費を計上し、金融機関に正しく会計処理を行っている姿勢を示したほうが融資審査では有利と考えられます。
まとめ
減価償却しない選択は、法人であれば税務上は可能です。
ただし、税負担の面でも、決算書の信頼性の面でも、毎期きちんと減価償却したほうがよいといえます。
減価償却をしないと、金融機関から償却不足について説明を求められたり、償却不足額を利益から差し引く実態に即した評価が行われたりする場合があります。
エンサイドコンサルティング株式会社 代表取締役
「財務会計を経営にリンクさせ、行動変化を起こす」ことをモットーに活動中。財務面では経営状況に応じた資金調達ノウハウ、企業のキャッシュフロー改善に定評あり。
中小企業経営者向け!
おすすめの関連記事